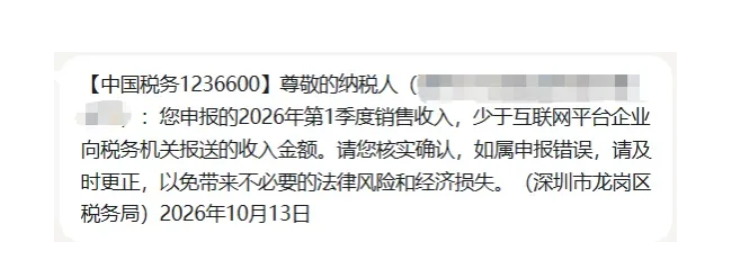
10月13日前后,不少跨境卖家的手机突然收到了一条税务提醒。
广东、福建、浙江、江苏、山东、四川等多地卖家陆续反馈,收到的短信内容高度相似:
企业申报的2026年第一季度销售收入,低于互联网平台企业向税务机关报送的收入金额,请核实确认;如属申报错误,请及时更正,避免带来不必要的法律风险和经济损失。
这一次,亚马逊卖家真正需要关注的,可能并不是“一条税务短信”。
而是短信背后的那套机制,已经开始运转了。
一、多地同时收到短信,意味着什么?
从目前公开信息来看,这并非某一个地区、某一个税务机关单独发起的提醒。
10月13日前后,多地跨境卖家集中收到相似短信,且都指向:
2026年第一季度申报销售收入 < 互联网平台报送收入。
多地、同一天、相似口径,说明此次提醒更可能来自系统化的数据风险比对,而非税务人员逐户人工核查。行业媒体也已报道广东、江苏、浙江、福建、山东、四川等地出现类似情况。
而这套机制,其实早在去年就已经开始铺设。
2025年6月20日,国务院公布第810号令《互联网平台企业涉税信息报送规定》。
其中明确规定:
互联网平台企业应当在季度结束后的次月内,向主管税务机关报送平台内经营者的身份信息和上季度收入信息。
随后,国家税务总局又发布2025年第15号公告,对“谁来报、报什么、什么时候报、按照什么口径报”等问题进行了进一步细化。
更值得注意的是,税务总局已经公开表示:
利用平台报送的涉税信息开展分析比对,对存在少申报风险的平台商户提供合规申报提醒,并引导经营者自行更正;拒不改正的,再依法处理。
也就是说,现在这条链路已经越来越清晰:
平台报送数据 → 税务系统比对 → 发现差异 → 风险提醒 → 企业自行核实、更正或说明。
这才是这轮短信真正值得卖家注意的地方。
二、为什么亚马逊报的收入,可能比你自己申报的高?
很多卖家收到短信后的第一反应是:
“我明明是按照银行实际到账的钱报的,怎么会少报?”
问题很可能就出在这里。
亚马逊后台有一个非常容易混淆的概念:
销售额,不等于最终回款。
举个最简单的例子。
消费者在亚马逊购买了一件100美元的商品。
之后平台可能扣掉:
销售佣金
FBA配送费
仓储费
广告费
退款及其他费用
最后真正打进卖家收款账户里的,也许只有60美元。
于是就出现了两组完全不同的数字:
消费者实际产生的交易收入:100美元
卖家最终收到的净回款:60美元
如果企业过去主要拿着银行流水或者收款平台到账金额记账,就可能天然与平台报送的数据产生差异。
但这里需要特别提醒:
收到短信,不代表一定存在偷税,也不代表平台报送金额就可以机械地直接作为企业应税收入。
因为亚马逊业务远比“销售额减手续费”等于回款这么简单。
三、真正需要排查的,至少有这几类差异
第一类,是最常见的净回款与销售收入混淆。
把平台扣除佣金、广告费、FBA费用后的到账金额直接作为销售收入,容易造成申报收入偏低。
第二类,是退款、退货及跨季度调整。
例如订单在3月份产生,但退款发生在4月份。
平台数据、企业账务以及纳税申报的期间划分,就可能出现差异。
第三类,是汇率口径不同。
亚马逊海外站点以美元、欧元、英镑、日元等币种交易,而国内企业最终申报时需要折算成人民币。
不同的折算时间和汇率口径,也可能形成差额。
第四类,是店铺主体和申报主体不一致。
尤其是经营时间较长的跨境卖家,可能存在多个店铺、多家公司、多套收款账户。
如果平台识别到的经营主体,与企业实际归集收入时使用的主体存在差异,就需要进一步核查。
第五类,则是平台数据本身发生调整。
目前行业反馈中已经出现部分卖家收到亚马逊重新推送季度涉税数据的情况,因此收到短信之后,第一件事不应该是盲目补税,而是先确认:
税局拿到的是哪一版数据?亚马逊后台目前显示的是哪一版数据?企业申报又采用了什么口径?
把这三组数字摆在一起,才能真正判断问题在哪里。
四、9810海外仓卖家,需要格外注意
如果企业做的是跨境电商9810海外仓出口,情况还会更加复杂。
9810模式最大的特点是:
货物出口,与最终销售给海外消费者,并不是同时发生的。
例如:
一季度先把100万元货物批量出口到美国海外仓。
但这些库存可能到二季度、三季度甚至更晚才逐步通过亚马逊卖出去。
这时企业手里同时存在至少三条数据链:
出口报关数据
↓
亚马逊实际销售数据
↓
国内会计及税务申报数据
三者的业务发生时点和统计口径本来就可能存在差异。
所以对于9810卖家而言,简单要求:
“亚马逊报多少,我就必须申报多少”
并不严谨。
真正重要的是能否形成一条完整、可以解释的业务链:
采购 → 出口 → 海外仓入库 → 平台订单 → 退退款 → 平台费用 → 收款 → 财务核算 → 纳税申报。
数据不一定要求每个时间点完全相等。
但差异一定要能够解释。
五、这次为什么查的是第一季度?
还有一个细节值得所有跨境卖家注意。
现在已经是2026年10月,但此次不少卖家收到的提醒,却指向:
2026年第一季度。
也就是说:
不要认为一个季度完成纳税申报之后,这组数据就彻底“翻篇”了。
随着互联网平台季度报送信息不断进入税务系统,已经完成申报的历史期间,仍然可能在后续的数据比对中被重新发现差异。
而国务院第810号令明确规定,平台企业需要持续按季度报送经营者收入信息。
因此,对卖家来说,未来最重要的变化可能就是:
跨境电商的税务申报正在进入“平台数据可以交叉验证”的阶段。
以前税务机关主要看到企业自己报了多少。
现在则可能同时拥有另一份数据:
平台认为你卖了多少。
两份答案差得太大,自然就会亮起风险提示。
六、收到税务短信后,千万不要直接做两件事
第一,不要看到短信就立刻按照平台数字补税。
平台数据和企业税务口径之间可能存在正常差异,需要先完成核对。
第二,也不要觉得只是风险短信就完全不处理。
目前来看,这类短信更多属于风险提醒和自查阶段,并不等同于税务稽查通知。
但税务总局已经明确表示,对发现少申报风险的经营者,会先提供提醒并引导自行更正;对于拒不改正的,再依法处理。
所以,越是在这个阶段,企业越应该主动核查。
七、亚马逊卖家现在最应该做什么?
收到短信的卖家,可以优先整理这几组数据:
1. 亚马逊2026年第一季度涉税报告
确认亚马逊实际向中国税务机关报送的收入金额。
2. Amazon后台销售数据
包括订单、退款、折扣以及各站点销售情况。
3. 平台费用数据
包括佣金、广告、FBA配送、仓储及其他服务费。
4. 银行及第三方收款账户流水
确认平台结算金额及实际收款。
5. 2026年第一季度纳税申报表
核对企业实际申报的销售收入。
6. 9810企业额外整理出口报关及海外仓库存数据
把报关、入仓、销售和库存变化串起来。
最后做出一张完整的:
“平台报送金额—企业申报金额差异调节表”。
如果最终发现确实存在收入申报错误,应及时与财税人员及主管税务机关沟通,依法办理更正。
如果属于退款、汇率、跨季度销售、9810业务时点、多主体归集等合理差异,则应该把对应的订单、平台报告、报关资料和账务资料保存完整,形成能够解释差额的证据链。
写在最后
这轮税务短信真正值得关注的,并不是“某几个亚马逊卖家被查了”。
而是一个新的跨境电商税务环境正在形成:
以前是企业自己申报。
现在是企业申报,平台同时报送。
以后,两边的数据会越来越频繁地被放在一起比对。
对于跨境卖家来说,过去那种只拿银行到账金额交给会计、年底再集中做账的方式,风险正在明显增加。
以后真正需要做到的,不仅仅是“有报税”。
而是能够说清楚:
这笔订单什么时候产生、什么时候退款、平台扣了多少钱、什么时候回款、哪家公司确认收入、对应哪笔出口、最后又是怎么申报的。
数字出现差异不可怕。
跨境电商平台涉税信息报送已经不是政策预告,而是在真实影响卖家的日常经营。
收到短信的卖家,当下最重要的不是慌着补税,也不是选择忽略。
而是尽快把自己的平台数据、账务数据、报关数据和税务申报数据重新对一遍。
下一次系统亮灯之前,先把自己的账算明白。